印度人狂借网贷不还!中资网贷出海六年,百家中资平台亏 70 亿退场
带着国内跑通的放贷模式冲进印度市场的中资网贷,最终没能等来预期的财富盛宴。
最新行业统计数据显示,六年时间里,先后进场的百余家中国背景网贷平台超九成已清仓退场,行业整体累计亏损超过 70 亿元。
曾经被视作数字借贷蓝海的南亚市场,最终成了不少资本折戟的滑铁卢。
淘金潮起:奔赴南亚的放贷热潮
2019 年前后,国内消费金融监管持续收紧,现金贷行业的增长空间不断收窄,手里攥着风控算法、放贷流程和催收经验的从业者们,开始把目光投向海外市场。
南亚次大陆上的印度,在当时几乎是所有从业者眼中的完美标的。
14 亿人口基数、超 6 亿智能手机用户、传统银行金融覆盖率不足一半、信用卡渗透率不到 5%,这组数据摆出来,像极了十几年前的中国市场。
更让从业者心动的是,当时印度对非银金融机构的贷款利率几乎没有硬性上限,也没有成体系的数字借贷监管规则,政策真空期里,到处都是赚快钱的机会。
不少从业者甚至在行业聚会上说,印度市场就是晚发展十年的中国,闭着眼布局都能吃到红利。
抱着 “复制国内经验、降维打击收割市场” 的想法,一批又一批中资平台扎堆涌入印度。
巅峰时期, 印度每 3 家线上借贷平台里,就有 1 家带有中资背景,前后进场的平台数量超过 110 家,累计投入的资金折合人民币接近 180 亿元。
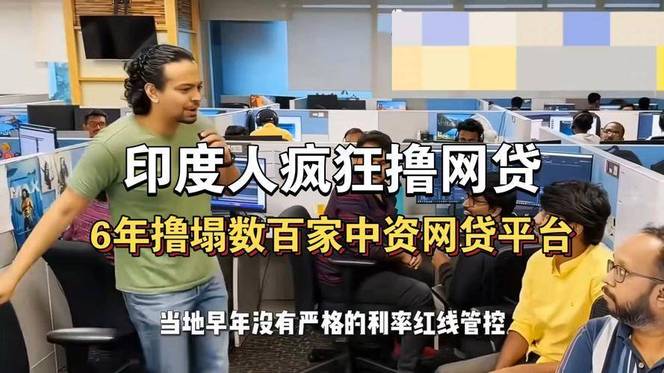
360 旗下的摩比神奇巅峰时一天就能放出 6 万笔贷款,主打无需抵押、三分钟到账的小额产品。
小米把信贷产品直接预装到印度市场的手机里,依托硬件流量快速获客。
奇富、玖富等老牌玩家也带着全套运营和催收团队落地班加罗尔。
所有人都觉得,把国内验证过的 “高息覆盖高风险” 模式平移过去,躺着赚钱只是时间问题。
那两年的行业峰会上,印度市场是绝对的热门话题,没人怀疑这片蓝海的潜力,大家讨论的只是谁能先跑马圈地,谁能把规模做得更大。
很少有人去想,一套在特定社会环境里跑通的商业模式,换一片土壤会不会失灵。
坏账围城:被反向击穿的风控体系
现实的耳光来得比所有人预想的都快。平台们很快发现,在国内百试百灵的大数据风控模型,到了印度直接成了摆设。
当地的征信体系覆盖度极低,截至 2024 年也只有不到一成的民众有正式信用记录,广大农村地区更是完全空白。
很多人用虚假身份同时在十几个平台借款,压根没打算偿还。
催收环节的问题更致命。印度有 22 种官方语言和上千种方言,催收团队准备的英语、印地语标准话术,到了很多地区根本没用。
催收员照着脚本念完还款提示,对面可能传来一口听不懂的地方方言,鸡同鸭讲半天,对方没提还款,反倒追问能不能再提高额度。
超过 90% 的小额贷款还款仍依赖催收员上门现金收取,效率低、成本高,还经常吃闭门羹,遇到偏远地区,催收成本甚至比欠款金额还高。
违约成本太低,直接催生了全民 “撸贷” 的风气。
很多借款人把网贷 APP 当成免费提款机,借完就直接失联,甚至有人专门组团下载不同平台借款,把撸贷当成了副业。
更让平台头疼的是,一旦催收力度稍大,借款人就会反过来向监管部门投诉,指控平台暴力催收、发放高利贷。
有些借款人甚至会专门收集平台的违规点,反过来索要赔偿,把网贷当成了创收渠道。
很多中小平台本身就没有正规放贷牌照,被投诉后只能吃哑巴亏,钱收不回来还要面临罚款,两头受气。
短短几年时间,行业坏账率一路飙升。 头部平台的坏账率普遍突破 50%,中小平台更是直接攀升至 80%,放出去 100 块钱,最后能收回 20 块都算业绩优秀。
2020 年印度第四大民营银行 Yes Bank 被央行接管,大量中资平台托管在这家银行的资金被冻结,直接让三百多家平台的资金链一夜断裂,成了压垮很多中小玩家的第一波冲击。
站在局外人的角度回头看,这场溃败其实从一开始就写好了结局。
一帮在国内市场厮杀出来的从业者,带着一套经过验证的盈利模型,抱着 “趁监管没跟上赚快钱” 的心态扎进陌生市场,既没沉下心做本地化适配,也没认真调研当地的社会规则和信用环境。
平台想着用高息盖住坏账,走短线收割的路子。
当地借款人看着无门槛的贷款,抱着借到就是赚到的心态,违约成本几乎为零。
两边都没打算按长期经营的逻辑出牌,撞在一起自然是一地鸡毛。
说不上谁更精明,只是资本带着收割的心态进场,最后反被市场收割,本身就是商业世界里最常见的教训。
监管收紧:压垮市场的最后一根稻草
市场的混乱最终引来了监管的重拳,而这也彻底终结了中资网贷在印度的淘金梦。
2020 年,一名印度知名编剧因借贷后遭遇暴力催收不堪压力自杀,事件引发舆论哗然,也让印度监管部门开始全面整顿数字借贷行业。
2022 年 9 月,印度储备银行正式发布《数字借贷指南》,这套新规直接打在了平台的命门上:要求所有借贷数据必须存储在印度本土服务器,所有放贷平台必须持牌经营,严禁平台私自获取借款人手机通讯录、相册等个人信息,同时要求平台公开所有收费明细,不得隐藏费用。
新规落地后,没有牌照、数据不符合要求的平台直接失去了生存空间。
印度监管部门随后展开清理行动, 一次性封禁了 94 款带有中资背景的借贷应用,甚至在官方报告里,将这些违规 APP 和加密货币骗局归为同类金融风险。
后续监管还进一步划定了贷款利率上限,明确禁止暴力催收行为,彻底堵死了 “高息覆盖高坏账” 的盈利路径。
合规成本陡增,盈利模式失效,留在市场里的中资平台开始批量撤离。蚂蚁集团清仓了印度借贷平台的股权,小米暂停了印度市场的新增放贷业务,奇富、玖富等平台也陆续收缩业务、注销当地主体。
曾经占据近三分之一市场份额的中资网贷,到 2025 年市场占比已经不足 5%,绝大多数平台都带着亏损悄无声息地退出了这片市场。六年狂奔,最终只留下一地残局。
深度复盘:出海淘金的底层逻辑误区
作为长期观察商业出海的媒体人,在我看来,中资网贷折戟印度,从来不是 “印度人爱赖账” 这么简单的道德评判,而是一场典型的 “模式平移失败” 的商业案例,背后折射出很多中国企业出海的共性误区。
很多从业者容易陷入一种经验陷阱,觉得在国内跑通的商业模式,放到新兴市场就是降维打击,只要复制粘贴就能成功。
但实际上,任何商业模式成立都有对应的底层土壤 —— 国内网贷行业的发展,依托的是成熟的移动支付体系、覆盖广泛的征信系统、相对高效的司法催收体系,这些基础条件,印度市场都不具备。
跳过基础环境的适配,直接照搬业务模式,本质上是空中楼阁,看起来很美,一推就倒。 更值得警惕的是赚快钱的投机心态。
很多平台进场之初,就没打算做长期深耕,盯着的就是监管真空期的红利,想着趁规则完善之前捞一笔就走。
这种心态决定了它们不会投入成本做本地化团队、做合规建设、做用户运营,只会用最粗暴的方式放贷、催收,赚短期的快钱。
一旦监管风向变化或者市场环境波动,就只能仓皇退场,连止损的余地都没有。
这场溃败也给所有出海企业提了醒:人口红利不等于盈利红利,市场空白也不代表就能赚钱。
真正的全球化经营,从来不是带着收割的心态进入陌生市场,而是要扎根本地,尊重当地的监管规则、文化习惯和商业逻辑,把自己变成真正的本地企业,才能走得长远。
结语
中资网贷六年出海印度,最终以超九成平台退场、累计亏损超 70 亿元的结局收尾,是一堂生动的商业实践课。
它用真金白银的损失证明,没有放之四海而皆准的商业模式,也没有躺赚的新兴蓝海。
新兴市场的机会背后,藏着监管、文化、社会体系等一道道看不见的门槛。
想要在海外市场站稳脚跟,靠的不是过往的成功经验,而是沉下心做本地化的耐心,和对市场规则的敬畏。
否则,所谓的淘金之旅,最终只会变成资本的沉没成本。
官方信源